
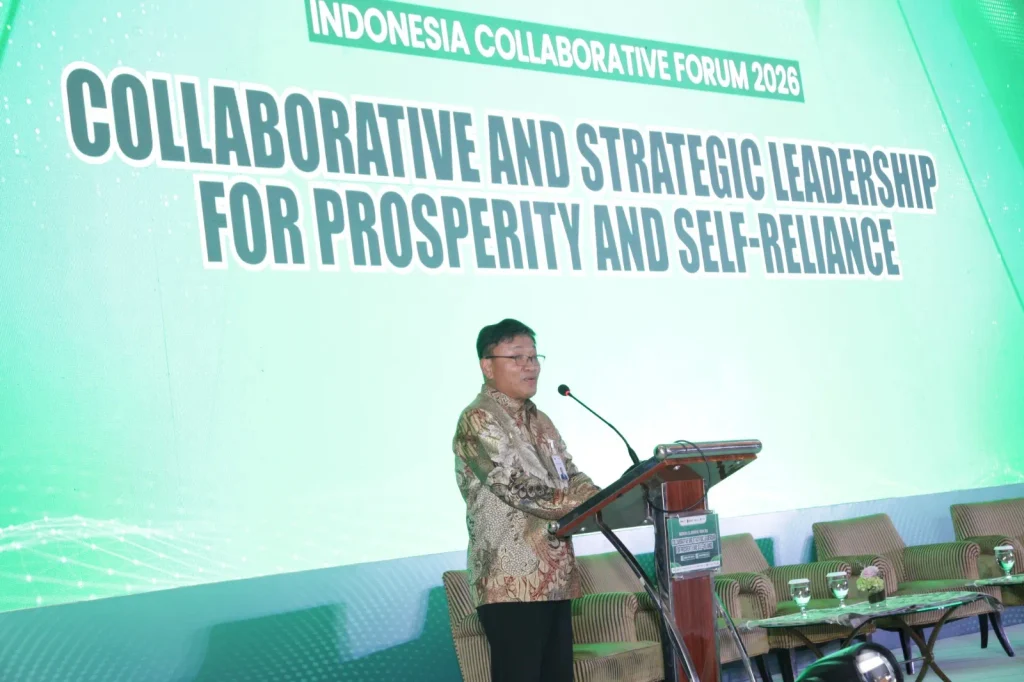
Jakarta – Perkumpulan Bank Syariah Indonesia (Asbisindo) mengungkap sejumlah tantangan yang masih dihadapi industri perbankan syariah nasional.
Ketua 1 Bidang Bisnis Asbisindo Bob T. Ananta mengatakan tantangan tersebut meliputi literasi dan inklusi keuangan, keterbatasan jaringan, kebutuhan investasi teknologi digital, serta struktur permodalan yang belum sekuat perbankan konvensional.
“Kita menghadapi fakta saat ini di mana industri keuangan syariah itu masih menghadapi tantangan. Pertama soal literasi dan inklusi,” ujar Bob dalam acara bertajuk Indonesia Collaborative Forum 2026 yang digelar Infobank Media Group, di Jakarta, Kamis, 8 Oktober 2026.
Bob menjelaskan, literasi keuangan syariah meningkat signifikan. Pada 2022, tingkat literasi tercatat sekitar 10 persen. Angka tersebut naik menjadi sekitar 40 persen pada 2026.
Namun, kenaikan literasi belum diikuti peningkatan inklusi secara sebanding. Saat ini, tingkat inklusi keuangan syariah baru mencapai 13,79 persen, naik sekitar 1,5 persen dari sebelumnya 12 persen.
Sebagai perbandingan, inklusi keuangan konvensional telah mencapai lebih dari 90 persen, sedangkan tingkat literasinya berada di kisaran 60-70 persen.
“Di bank konven cukup menarik, kalau kita bicara inklusinya itu 90-an persen dan literasinya di kisaran 60–70 persen,” jelasnya.
Jaringan Bank Syariah Masih Terbatas
Tantangan berikutnya adalah jangkauan layanan. Menurut Bob, jaringan perbankan syariah masih jauh lebih sedikit dibandingkan perbankan konvensional.
Berdasarkan data Asbisindo, total jaringan bank syariah saat ini baru sekitar 10 persen dari jaringan bank konvensional. Jaringan bank konvensional mencapai sekitar 22.000, sedangkan jaringan bank syariah yang tergabung dalam Asbisindo baru sekitar 2.000.
“Bank konven jumlah jaringan cabangnya sekitar 22.000, sedangkan bank syariah total di Asbisindo itu adalah sekitar 2.000-an,” jelasnya.
Ia menambahkan, keterbatasan jaringan fisik membuat digitalisasi menjadi penting untuk memperluas akses layanan. Namun, transformasi digital juga membutuhkan investasi yang tidak sedikit.
“Bagi kami di Asbisindo, pelaku perbankan syariah itu butuh investasi. Dan investasi ini yang nggak juga kecil jumlahnya dan tentunya investasi ini bagian untuk bisa memperkuat IT dan layanan digital,” bebernya.
Skala dan Struktur Permodalan
Bob menyebut ukuran dan struktur permodalan sebagai tantangan penting lainnya. Menurut dia, kapasitas modal bank syariah secara umum masih relatif terbatas.
Saat ini, baru ada satu bank syariah yang masuk Kelompok Bank Berdasarkan Modal Inti (KBMI) III. Sementara bank syariah lainnya masih berada di KBMI II, KBMI I, dan kelompok di bawahnya.
“Jadi size does matter,” ujarnya.
Menurutnya, keterbatasan modal tersebut menjadi persoalan ketika bank syariah harus melakukan investasi teknologi, memperluas jaringan, meningkatkan kualitas sumber daya manusia, dan memperbesar skala bisnis.
Perbankan Syariah Perlu Kebijakan dan Kolaborasi
Bob menilai berbagai tantangan tersebut tidak bisa diselesaikan hanya oleh industri perbankan syariah. Diperlukan kolaborasi dan orkestrasi antar-pemangku kepentingan agar ekosistem ekonomi syariah dapat berkembang lebih optimal.
Menurut dia, berbagai elemen pendukung industri syariah sebenarnya sudah tersedia, tetapi belum terorkestrasi dengan baik.
“Actually syariah itu has been completed but not orchestrated yet,” ujar Bob.
Ia menilai pengalaman Malaysia sebagai salah satu negara dengan ekosistem keuangan Islam yang maju menunjukkan pentingnya dukungan kebijakan dalam pengembangan industri keuangan syariah.
Kinerja Perbankan Syariah
Di tengah berbagai tantangan tersebut, kinerja perbankan syariah masih menunjukkan pertumbuhan positif.
Data OJK mencatat pembiayaan perbankan syariah tumbuh 11,61 persen secara tahunan (year-on-year/yoy) pada Agustus 2026. Piutang pembiayaan syariah juga tumbuh 9,27 persen yoy.
“Per Agustus 2026, pembiayaan perbankan syariah tumbuh double digit (dua digit) di level 11,61 persen (yoy), piutang pembiayaan syariah tumbuh solid sebesar 9,27 persen yoy dan pertumbuhan kontribusi asuransi syariah membaik dibandingkan bulan sebelumnya, menjadi -0,12 persen yoy,” ujar Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, beberapa hari lalu.
Sejalan dengan pertumbuhan tersebut, OJK terus mendorong penguatan industri syariah, salah satunya melalui pembaruan pedoman akuntansi bagi Bank Perekonomian Rakyat Syariah (BPRS).
Saat ini, OJK sedang menyusun Rancangan Peraturan Anggota Dewan Komisioner mengenai pedoman akuntansi perbankan syariah Indonesia bagi BPRS.
Penyusunan aturan tersebut bertujuan memperbarui Pedoman Akuntansi Perbankan Syariah Indonesia (PAPSI) agar sesuai dengan standar akuntansi keuangan yang berlaku.
OJK juga memberlakukan ketentuan transparansi dan publikasi laporan keuangan Bank Umum Syariah (BUS) dan Unit Usaha Syariah (UUS) melalui SEOJK Nomor 32/SEOJK.03/2025. Kewajiban publikasi tersebut berlaku mulai laporan posisi September 2026.
Sumber: https://infobanknews.com/asbisindo-ungkap-4-tantangan-bank-syariah-dari-inklusi-hingga-modal?page=2
Comments are closed, but trackbacks and pingbacks are open.